Domain no-credit.de kaufen?
Wir ziehen mit dem Projekt
no-credit.de um.
Sind Sie am Kauf der Domain
no-credit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain no-credit.de kaufen?
Wie beeinflussen persönliche Kreditwürdigkeit und Bonität die Chancen auf eine erfolgreiche Kreditvergabe?
Die persönliche Kreditwürdigkeit und Bonität sind entscheidende Faktoren für die Kreditvergabe. Je besser diese sind, desto höher sind die Chancen auf eine erfolgreiche Kreditvergabe. Eine schlechte Kreditwürdigkeit kann zu höheren Zinsen oder sogar zur Ablehnung des Kreditantrags führen. **
Was für Auswirkungen hat die Schufa auf die Bonität und die Kreditwürdigkeit von Verbrauchern?
Die Schufa beeinflusst die Bonität und Kreditwürdigkeit von Verbrauchern, da sie Informationen über deren Zahlungshistorie sammelt und speichert. Negative Einträge wie Zahlungsausfälle können sich negativ auf die Bonität auswirken und die Chancen auf die Genehmigung von Krediten verringern. Ein positiver Schufa-Score hingegen kann die Kreditwürdigkeit erhöhen und bessere Konditionen bei der Kreditaufnahme ermöglichen. **
Ähnliche Suchbegriffe für Geld- und Kreditmarkt
Top-Angebote
Produkte zum Begriff Geld- und Kreditmarkt:
-
Handbuch Deutsche Kreditmarkt-Standards, Fachbücher von Christoph Schalast, Jörg KeibelDas Handbuch Deutsche Kreditmarkt-Standards: Band 3 bietet eine umfassende und detaillierte Analyse der aktuellen Standards im deutschen Kreditmarkt. Verfasst von den Experten Christoph Schalast und Jörg Keibel, richtet sich dieses Fachbuch an Fachleute aus den Bereichen Wirtschaft und Recht, die sich mit den rechtlichen Rahmenbedingungen und den praktischen Aspekten des Kreditmarktes auseinandersetzen. Mit 422 Seiten bietet das Buch nicht nur theoretische Grundlagen, sondern auch praxisnahe Beispiele und Fallstudien, die die Anwendung der Standards verdeutlichen. Die erste Auflage, die im Jahr 2026 veröffentlicht wurde, ist in deutscher Sprache verfasst und stellt eine wertvolle Ressource für Studierende, Praktiker und Entscheidungsträger dar, die sich mit den Herausforderungen und Entwicklungen im Kreditmarkt beschäftigen. Die klare Struktur und die fundierte Darstellung der Themen machen es zu einem unverzichtbaren Nachschlagewerk.129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geld, Besitz und Ewigkeit, Fachbücher von Randy AlcornWir suchen in der Bibel Trost - keine finanziellen Anweisungen. Wenn wir etwas über Geld erfahren wollen, neigen wir eher dazu, zum Wall Street Journal oder zu Focus, Capital oder der WirtschaftsWoche zu greifen. Die Bibel soll sich mit dem beschäftigen, was geistlich und himmlisch ist - Geld ist materiell und irdisch. Die Bibel ist religiös - Geld ist säkular. Gott darf über Liebe, Gnade und Brüderlichkeit sprechen - das reicht, danke! Wir reden über Geld und Güter - und tun damit, was wir wollen.32,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie werden Zinsen in der Wirtschaft berechnet und welche Auswirkungen haben sie auf das Sparen und den Kreditmarkt?
Zinsen werden basierend auf dem Zinssatz und der Höhe des Kapitals berechnet, das verliehen oder angelegt wird. Höhere Zinsen können dazu führen, dass Menschen mehr sparen, da sie einen höheren Ertrag erhalten. Auf dem Kreditmarkt können höhere Zinsen dazu führen, dass Kredite teurer werden und weniger Menschen Kredite aufnehmen. **
-
Wie beeinflussen Einkommensnachweise und Bonität die Kreditvergabe?
Einkommensnachweise und Bonität sind wichtige Faktoren bei der Kreditvergabe, da sie die finanzielle Stabilität und Rückzahlungsfähigkeit des Kreditnehmers widerspiegeln. Ein regelmäßiges Einkommen und eine gute Bonität erhöhen die Wahrscheinlichkeit, dass ein Kredit genehmigt wird und bessere Konditionen angeboten werden. Um das Ausfallrisiko zu minimieren, prüfen Banken und Kreditinstitute daher genau die Einkommensnachweise und Bonität der Kreditnehmer. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
-
Ist Schufa und Bonität das gleiche?
Ist Schufa und Bonität das gleiche? Nein, Schufa und Bonität sind nicht das gleiche. Die Schufa ist ein Unternehmen, das Informationen über die Kreditwürdigkeit von Verbrauchern sammelt und speichert, während die Bonität die allgemeine Kreditwürdigkeit einer Person oder eines Unternehmens beschreibt. Die Schufa ist eine der Organisationen, die Informationen zur Berechnung der Bonität verwenden, aber es gibt auch andere Faktoren, die die Bonität beeinflussen können. Die Bonität wird oft von Banken und anderen Kreditgebern verwendet, um zu entscheiden, ob sie einem Kreditnehmer einen Kredit gewähren oder nicht. **

Warum kostet ein Konto bei UBS und Credit Suisse viel Geld?
Ein Konto bei UBS und Credit Suisse kostet viel Geld, da diese Banken als sogenannte "Privatbanken" bekannt sind und sich auf wohlhabende Kunden konzentrieren. Sie bieten eine breite Palette von Dienstleistungen und maßgeschneiderten Lösungen an, die mit höheren Kosten verbunden sind. Darüber hinaus haben diese Banken oft eine hohe Mindesteinlage und erheben Gebühren für verschiedene Transaktionen und Dienstleistungen. **
Wie prüft Bonität bei Ratenzahlung für Otto?
Bei der Prüfung der Bonität für Ratenzahlungen bei Otto werden verschiedene Faktoren berücksichtigt. Dazu gehören unter anderem die Einkommens- und Vermögenssituation des Kunden, seine bisherige Zahlungshistorie sowie mögliche negative Einträge bei Auskunfteien wie der Schufa. Auf Basis dieser Informationen entscheidet Otto, ob eine Ratenzahlung gewährt wird und in welcher Höhe. **
Top-Angebote
Produkte zum Begriff Geld- und Kreditmarkt:
-
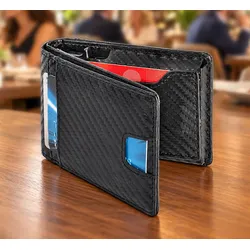
RFID Geld- und Kreditkartenbörse QuerformatIhre Karten geschützt vor ungewolltem Auslesen Kontaktloses Bezahlen ist bequem – gleichzeitig übertragen RFID- und NFC-fähige Bank- und Kreditkarten ihre Daten über Funksignale. Die RFID Geld- und Kreditkartenbörse im Querformat verfügt deshalb über ein geschütztes Kartenfach, das die darin aufbewahrten Karten gegenüber entsprechenden Funksignalen abschirmt und so das ungewollte kontaktlose Auslesen erschwert. Ein sinnvolles Sicherheitsplus für Alltag und Reise. Mit einem Handgriff die richtige Karte zur Hand Im RFID-geschützten Fach finden bis zu fünf Karten Platz. Der integrierte Schiebemechanismus bringt sie mit einer einfachen Bewegung gestaffelt zum Vorschein, sodass die gewünschte Karte schnell ausgewählt werden kann. Weitere fünf Kartenfächer schaffen Platz für Bankkarten, Ausweise, Führerschein und andere Karten. Auch Geldscheine lassen sich in einem separaten Fach unterbringen und werden aufgrund der kompakten Bauweise gefaltet aufbewahrt. Ein Magnetverschluss hält die Börse geschlossen, während das schwarze Feinsynthetik für eine gepflegte, klassische Optik sorgt. RFID-geschütztes Fach für bis zu fünf Karten Erschwert ungewolltes kontaktloses Auslesen Schiebemechanismus für schnellen Kartenzugriff Fünf zusätzliche Kartenfächer Separates Fach für gefaltete Geldscheine Praktischer Magnetverschluss Kompaktes Querformat Aus hochwertigem Feinsynthetik Maße: 7,5 × 11 × 2 cm Material: hochwertiges Feinsynthetik Farbe: Schwarz Verschluss: Magnetverschluss Lieferumfang: 1 RFID Geld- und Kreditkartenbörse im Querformat.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
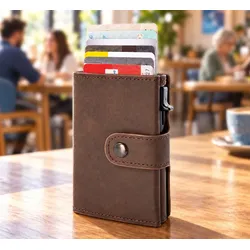
RFID Geld- und Kreditkartenbörse HochformatIhre Karten geschützt vor ungewolltem Auslesen Kontaktloses Bezahlen ist bequem – gleichzeitig übertragen RFID- und NFC-fähige Bank- und Kreditkarten ihre Daten über Funksignale. Die RFID Geld- und Kreditkartenbörse im Hochformat verfügt deshalb über ein geschütztes Kartenfach, das die darin aufbewahrten Karten gegenüber entsprechenden Funksignalen abschirmt und so das ungewollte kontaktlose Auslesen erschwert. Ein sinnvolles Sicherheitsplus für Alltag und Reise. Mit einem Handgriff die richtige Karte zur Hand Im RFID-geschützten Fach finden bis zu fünf Karten Platz. Über den seitlichen Schiebemechanismus werden sie komfortabel herausgeschoben und stehen schnell zur Auswahl bereit. Weitere drei Kartenfächer schaffen zusätzlichen Platz für Bankkarten, Ausweise und andere Karten. Neben Karten lassen sich auch Bargeld und Münzen übersichtlich unterbringen. Ein offenes Fach nimmt gefaltete Geldscheine auf, während für Münzen ein separates Hartgeldfach mit Reißverschluss zur Verfügung steht. Mit ihrem braunen Feinsynthetik und dem klassischen Hochformat verbindet die Geldbörse praktische Funktionalität mit einer eleganten, zeitlosen Optik. RFID-geschütztes Fach für bis zu fünf Karten Erschwert ungewolltes kontaktloses Auslesen Seitlicher Schiebemechanismus für schnellen Kartenzugriff Drei zusätzliche Kartenfächer Offenes Fach für gefaltete Geldscheine Separates Hartgeldfach mit Reißverschluss Kompaktes Hochformat Aus hochwertigem Feinsynthetik Maße zusammengeklappt: 10 × 7 × 2 cm Maße aufgeklappt: 10 × 21 cm Material: hochwertiges Feinsynthetik Farbe: Braun Lieferumfang: 1 RFID Geld- und Kreditkartenbörse im Hochformat.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Deutsche Kreditmarkt-Standards, Fachbücher von Christoph Schalast, Jörg KeibelDas Handbuch Deutsche Kreditmarkt-Standards: Band 3 bietet eine umfassende und detaillierte Analyse der aktuellen Standards im deutschen Kreditmarkt. Verfasst von den Experten Christoph Schalast und Jörg Keibel, richtet sich dieses Fachbuch an Fachleute aus den Bereichen Wirtschaft und Recht, die sich mit den rechtlichen Rahmenbedingungen und den praktischen Aspekten des Kreditmarktes auseinandersetzen. Mit 422 Seiten bietet das Buch nicht nur theoretische Grundlagen, sondern auch praxisnahe Beispiele und Fallstudien, die die Anwendung der Standards verdeutlichen. Die erste Auflage, die im Jahr 2026 veröffentlicht wurde, ist in deutscher Sprache verfasst und stellt eine wertvolle Ressource für Studierende, Praktiker und Entscheidungsträger dar, die sich mit den Herausforderungen und Entwicklungen im Kreditmarkt beschäftigen. Die klare Struktur und die fundierte Darstellung der Themen machen es zu einem unverzichtbaren Nachschlagewerk.129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen persönliche Kreditwürdigkeit und Bonität die Chancen auf eine erfolgreiche Kreditvergabe?
Die persönliche Kreditwürdigkeit und Bonität sind entscheidende Faktoren für die Kreditvergabe. Je besser diese sind, desto höher sind die Chancen auf eine erfolgreiche Kreditvergabe. Eine schlechte Kreditwürdigkeit kann zu höheren Zinsen oder sogar zur Ablehnung des Kreditantrags führen. **
-
Was für Auswirkungen hat die Schufa auf die Bonität und die Kreditwürdigkeit von Verbrauchern?
Die Schufa beeinflusst die Bonität und Kreditwürdigkeit von Verbrauchern, da sie Informationen über deren Zahlungshistorie sammelt und speichert. Negative Einträge wie Zahlungsausfälle können sich negativ auf die Bonität auswirken und die Chancen auf die Genehmigung von Krediten verringern. Ein positiver Schufa-Score hingegen kann die Kreditwürdigkeit erhöhen und bessere Konditionen bei der Kreditaufnahme ermöglichen. **
-
Wie werden Zinsen in der Wirtschaft berechnet und welche Auswirkungen haben sie auf das Sparen und den Kreditmarkt?
Zinsen werden basierend auf dem Zinssatz und der Höhe des Kapitals berechnet, das verliehen oder angelegt wird. Höhere Zinsen können dazu führen, dass Menschen mehr sparen, da sie einen höheren Ertrag erhalten. Auf dem Kreditmarkt können höhere Zinsen dazu führen, dass Kredite teurer werden und weniger Menschen Kredite aufnehmen. **
-
Wie beeinflussen Einkommensnachweise und Bonität die Kreditvergabe?
Einkommensnachweise und Bonität sind wichtige Faktoren bei der Kreditvergabe, da sie die finanzielle Stabilität und Rückzahlungsfähigkeit des Kreditnehmers widerspiegeln. Ein regelmäßiges Einkommen und eine gute Bonität erhöhen die Wahrscheinlichkeit, dass ein Kredit genehmigt wird und bessere Konditionen angeboten werden. Um das Ausfallrisiko zu minimieren, prüfen Banken und Kreditinstitute daher genau die Einkommensnachweise und Bonität der Kreditnehmer. **
Ähnliche Suchbegriffe für Geld- und Kreditmarkt
-
Geld, Besitz und Ewigkeit, Fachbücher von Randy AlcornWir suchen in der Bibel Trost - keine finanziellen Anweisungen. Wenn wir etwas über Geld erfahren wollen, neigen wir eher dazu, zum Wall Street Journal oder zu Focus, Capital oder der WirtschaftsWoche zu greifen. Die Bibel soll sich mit dem beschäftigen, was geistlich und himmlisch ist - Geld ist materiell und irdisch. Die Bibel ist religiös - Geld ist säkular. Gott darf über Liebe, Gnade und Brüderlichkeit sprechen - das reicht, danke! Wir reden über Geld und Güter - und tun damit, was wir wollen.32,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gott und Geld, Fachbücher von Wolfgang Christian HuberAufbauend auf dem Bibelzitat „Sogar den Abfall machen sie zu Geld.“ (Amos 8,6) zeigt das Stift Klosterneuburg 2025 die Ausstellung „Gott und Geld“. 76 Kunstwerke von der Gotik bis in die Gegenwart zeigen, wie zeitlos das Unbehagen gegenüber grenzenlosem Profitstreben ist. Die Beiträge der Finalist:innen des St. Leopold Friedenspreises 2025 bilden dabei den zentralen Teil der Ausstellung. Daneben erörtern Ausstellung und Katalog monetäre Fragen: Wie verträgt sich das Armutsgebot der Orden mit der Regel, dass der gewandelte Wein in der Eucharistiefeier nur mit Gold in Berührung kommen darf? Warum wird in der Heiligen Messe Geld abgesammelt? Wieso sollen wir Gott, der doch alles hat, etwas spenden? Beiträge von Chorherren des Stiftes beleuchten zudem Aspekte des Themas aus theologischem Blickwinkel.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verbraucherführerschein: Geld und Konsum, Schulbücher von Frauke SteffekUnsere Konsumwelt ist verlockend. Selbst unerschwingliche Produkte kann sich plötzlich jeder leisten, denn überall wird mit angeblich günstigen Kreditangeboten oder Ratenkäufen geworben. Die Gefahr dabei: Besonders Jugendliche durchschauen diese Angebote nicht, kaufen oftmals über ihre Verhältnisse ein und verschulden sich zunehmend. Mit dem Verbraucherführerschein werden Ihre Schüler zu bewussten Konsumenten. Sie werden dafür sensibilisiert, Werbung kritisch zu hinterfragen, echte Bedürfnisse von spontanen Wünschen zu unterscheiden, das eigene Kaufverhalten zu analysieren und so mit ihrem Budget hauszuhalten. Anhand von Fallbeispielen und Infotexten lernen Ihre Schüler zudem, Verbraucherfallen zu erkennen und richtig darauf zu reagieren. Lernerfolge schwarz auf weiss: Am Ende der Unterrichtseinheit legen Ihre Schüler die Prüfung für den Verbraucherführerschein ab und erhalten ein Zertifikat.30,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
-
Ist Schufa und Bonität das gleiche?
Ist Schufa und Bonität das gleiche? Nein, Schufa und Bonität sind nicht das gleiche. Die Schufa ist ein Unternehmen, das Informationen über die Kreditwürdigkeit von Verbrauchern sammelt und speichert, während die Bonität die allgemeine Kreditwürdigkeit einer Person oder eines Unternehmens beschreibt. Die Schufa ist eine der Organisationen, die Informationen zur Berechnung der Bonität verwenden, aber es gibt auch andere Faktoren, die die Bonität beeinflussen können. Die Bonität wird oft von Banken und anderen Kreditgebern verwendet, um zu entscheiden, ob sie einem Kreditnehmer einen Kredit gewähren oder nicht. **
-
Warum kostet ein Konto bei UBS und Credit Suisse viel Geld?
Ein Konto bei UBS und Credit Suisse kostet viel Geld, da diese Banken als sogenannte "Privatbanken" bekannt sind und sich auf wohlhabende Kunden konzentrieren. Sie bieten eine breite Palette von Dienstleistungen und maßgeschneiderten Lösungen an, die mit höheren Kosten verbunden sind. Darüber hinaus haben diese Banken oft eine hohe Mindesteinlage und erheben Gebühren für verschiedene Transaktionen und Dienstleistungen. **
-
Wie prüft Bonität bei Ratenzahlung für Otto?
Bei der Prüfung der Bonität für Ratenzahlungen bei Otto werden verschiedene Faktoren berücksichtigt. Dazu gehören unter anderem die Einkommens- und Vermögenssituation des Kunden, seine bisherige Zahlungshistorie sowie mögliche negative Einträge bei Auskunfteien wie der Schufa. Auf Basis dieser Informationen entscheidet Otto, ob eine Ratenzahlung gewährt wird und in welcher Höhe. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.